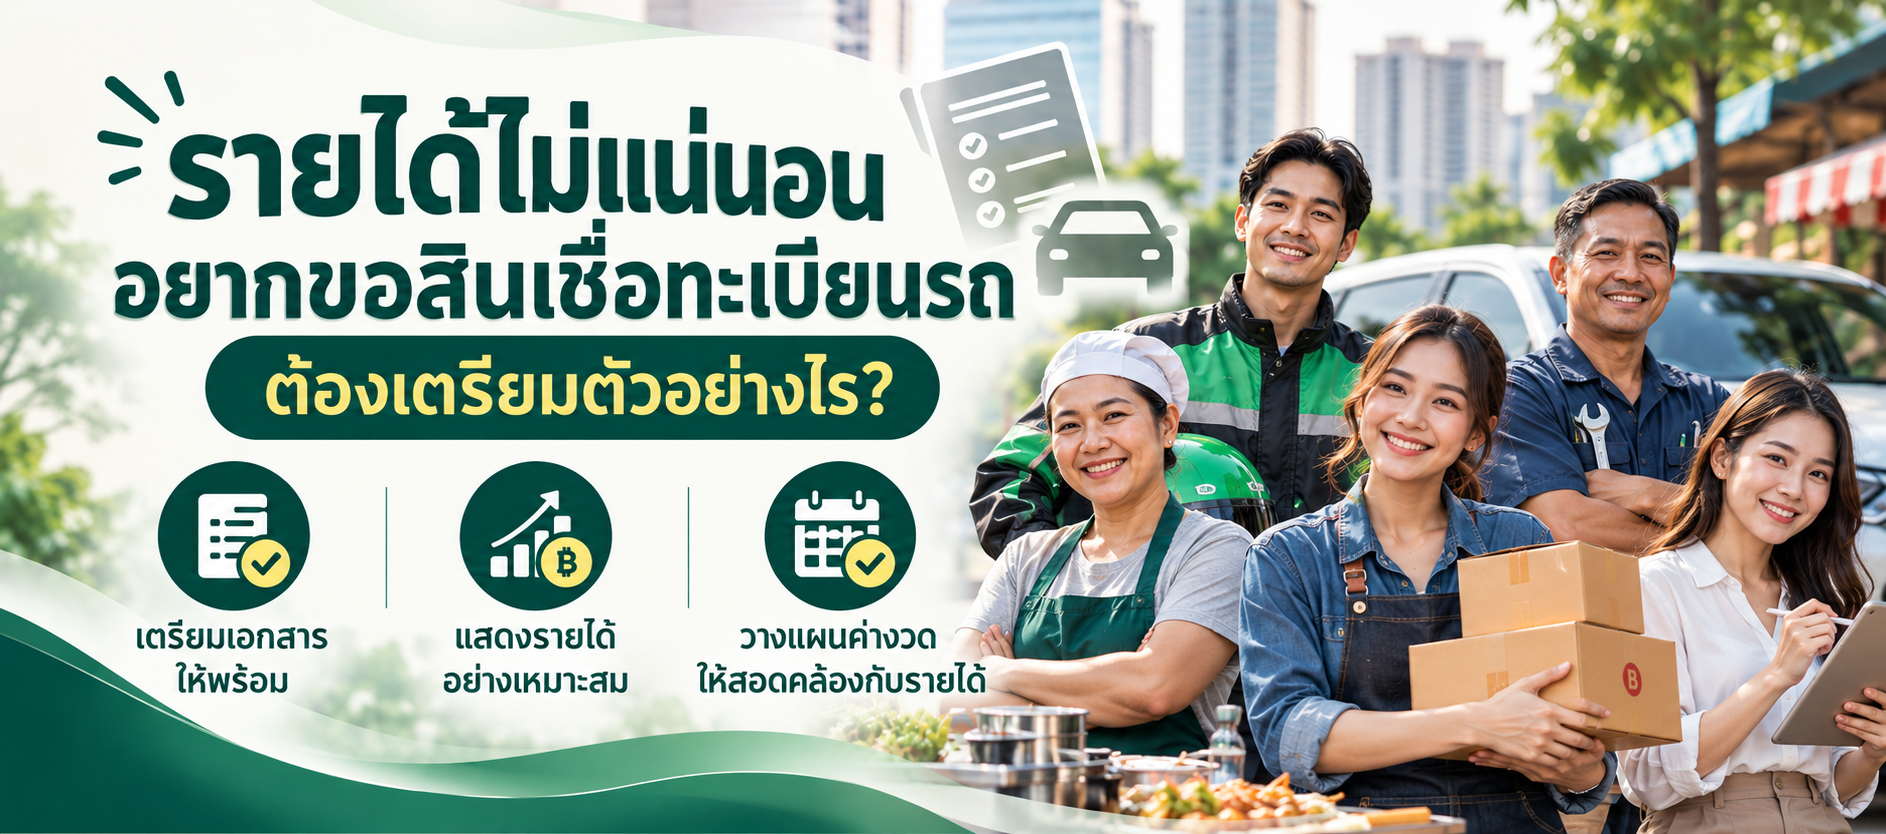
สำหรับผู้ประกอบอาชีพอิสระพ่อค้าแม่ค้า ฟรีแลนซ์ หรือผู้ที่มีรายได้แตกต่างกันในแต่ละเดือนการขอสินเชื่อทะเบียนรถอาจเป็นทางเลือกในการเข้าถึงเงินทุนเมื่อมีความจำเป็นอย่างไรก็ตาม รายได้ที่ไม่สม่ำเสมอทำให้การประเมินความสามารถในการชำระหนี้มีความสำคัญเป็นพิเศษการเตรียมเอกสารรายได้ให้ชัดเจน และวางแผนค่างวดอย่างรอบคอบ จึงเป็นขั้นตอนที่ไม่ควรมองข้าม
ผู้มีรายได้ไม่ประจำอาจยื่นขอสินเชื่อทะเบียนรถได้ ทั้งนี้ ขึ้นอยู่กับคุณสมบัติผู้สมัครหลักเกณฑ์การประเมินของผู้ให้บริการ ลักษณะและมูลค่ารถยนต์ ภาระหนี้เดิมรวมถึงหลักฐานที่แสดงว่ามีรายได้เพียงพอต่อการชำระหนี้
สิ่งสำคัญไม่ใช่เพียงรายได้เดือนที่สูงที่สุด แต่เป็นความสามารถในการจ่ายค่างวดได้อย่างต่อเนื่องแม้ในเดือนที่ยอดขายลดลงหรือมีงานเข้ามาน้อย
ผู้ค้าขายอาจเตรียมรายการเดินบัญชีธนาคารหลักฐานรับชำระเงินจากลูกค้า รายงานยอดขาย ใบเสร็จรับเงิน หรือบันทึกรายรับรายจ่ายส่วนผู้รับงานอิสระอาจรวบรวมสัญญาจ้าง ใบแจ้งหนี้หรือหลักฐานการโอนค่าจ้างควรใช้ข้อมูลจริงที่ตรวจสอบได้ และหากมีรายรับหลายช่องทางควรแยกให้เห็นแหล่งรายได้แต่ละประเภทอย่างชัดเจนระยะเวลาย้อนหลังและรูปแบบเอกสารที่ยอมรับอาจแตกต่างกันไปตามผู้ให้บริการ
เอกสารเบื้องต้นที่อาจต้องใช้ได้แก่ บัตรประชาชน เอกสารแสดงที่อยู่ หรือข้อมูลทะเบียนบ้าน สมุดคู่มือ จดทะเบียนรถยนต์ และหลักฐานรายได้รวมถึงเอกสารเพิ่มเติมตามอาชีพ หรือเงื่อนไขที่กำหนด ควรตรวจสอบชื่อ ผู้ถือกรรมสิทธิ์ สถานะภาระผูกพันของรถและข้อมูลในเอกสารให้ตรงกันก่อนยื่นคำขอ โดยสอบถามผู้ให้บริการโดยตรงว่าต้องใช้ต้นฉบับหรือสำเนาและมีข้อกำหนดเกี่ยวกับอายุรถหรือไม่
แทนที่จะใช้รายได้ในเดือนที่ขายดีเป็นหลักควรนำรายได้สุทธิของเดือนที่มีรายรับน้อยมาประเมินร่วมกับค่าใช้จ่ายจำเป็น เช่นค่าเช่าบ้าน ค่าอาหาร ค่าเดินทาง ค่าเล่าเรียน และภาระหนี้เดิม
ตัวอย่างเช่น หากรายได้สุทธิโดยเฉลี่ยอยู่ที่ 24,000 บาท แต่บางเดือนลดเหลือ 16,000 บาท และมีค่าใช้จ่ายจำเป็นกับภาระหนี้เดิมรวม 13,000 บาท จะเหลือเงินเพียง 3,000 บาทสำหรับค่าใช้จ่ายผันแปร เงินสำรอง และ ค่างวดใหม่การเลือกรับภาระค่างวดสูงเกินไปจึงอาจทำให้สภาพคล่องตึงตัวได้
***ตัวเลขข้างต้นเป็นเพียงตัวอย่างเพื่อประกอบการวางแผนไม่ใช่เกณฑ์อนุมัติสินเชื่อ***
ควรระบุวัตถุประสงค์ของเงินกู้ให้ชัดเจนเช่น ใช้เป็นเงินทุนหมุนเวียนสำหรับซื้อสินค้าหรือชำระค่าใช้จ่ายจำเป็นที่วางแผนไว้ จากนั้นพิจารณาวงเงินที่ต้องใช้จริงไม่กู้เผื่อเกินความจำเป็น
ก่อนลงนามในสัญญาควรเปรียบเทียบอัตรากำไร วิธีคำนวณ ค่างวดรวมตลอดสัญญา ระยะเวลาผ่อน ค่าธรรมเนียมและเงื่อนไขกรณีชำระล่าช้า หรือปิดบัญชีก่อนกำหนดโดยขอข้อมูลจากผู้ให้บริการให้ชัดเจน
คนที่มีรายได้ขึ้นลงตามฤดูกาลควรกันเงินสำรองสำหรับค่าใช้จ่ายจำเป็นและค่างวดโดยอาจเริ่มจาก เงินสำรองจำนวนน้อยที่ทำได้จริงแล้วค่อยเพิ่มให้ครอบคลุมค่าใช้จ่ายประมาณ 3–6 เดือนตามความเหมาะสม
หากคาดว่าจะชำระไม่ไหว ควรติดต่อผู้ให้บริการก่อนถึงกำหนดชำระเพื่อสอบถามทางเลือกที่มีอยู่การปรับเงื่อนไขใด ๆ ต้องเป็นไปตามหลักเกณฑ์และการพิจารณาของแต่ละแห่งไม่ใช่สิทธิที่ได้รับโดยอัตโนมัติ
รายได้ไม่แน่นอนไม่ได้หมายความว่าจะไม่มีโอกาสขอสินเชื่อทะเบียนรถแต่ผู้สมัครควรแสดงที่มาของรายได้อย่างชัดเจน ตรวจสอบเอกสารรถยนต์ประเมินความสามารถชำระหนี้จากเดือนที่รายได้น้อยและศึกษาต้นทุนสินเชื่อทั้งหมดก่อนตัดสินใจ การเตรียมตัวที่ดีช่วยให้ตัดสินใจได้อย่างรอบคอบและลดความเสี่ยงต่อสภาพคล่องในอนาคต
AMANAH ให้บริการสินเชื่อทะเบียนรถยนต์ แบบไม่โอนเล่มช่วยให้เจ้าของรถเข้าถึงเงินก้อนโดยยังสามารถใช้รถในชีวิตประจำวันหรือประกอบอาชีพได้ตามปกติ
ข้อมูลผลิตภัณฑ์บนเว็บไซต์ของบริษัทระบุเงื่อนไขเบื้องต้นได้แก่รถยนต์อายุได้สูงสุด 17ปีระยะเวลาผ่อนสูงสุด 84 งวดและอัตรากำไรไม่เกิน 24% ต่อปี ทั้งนี้วงเงินคุณสมบัติเอกสารและผลอนุมัติเป็นไปตามหลักเกณฑ์ของบริษัท ดูรายละเอียดสินเชื่อทะเบียนรถยนต์ AMANAH
สนใจสอบถามข้อมูลเพิ่มเติมติดต่อ AMANAH Call Center โทร. 02-091-6456 หรือ เลือกช่องทางติดต่อผ่าน เว็บไซต์ AMANAH
ใช้วงเงินเท่าที่จำเป็นและชำระคืนไหวโปรดศึกษารายละเอียดอัตรากำไร ค่าใช้จ่ายและเงื่อนไขในสัญญาก่อนตัดสินใจสมัครสินเชื่อเงื่อนไขและการพิจารณาสินเชื่อเป็นไปตามที่บริษัทกำหนด
A: อาจสมัครได้หากผู้ให้บริการรับพิจารณารายได้จากอาชีพอิสระโดยอาจใช้รายการเดินบัญชี หลักฐานการขาย หรือเอกสารอื่นที่ตรวจสอบรายได้ได้ทั้งนี้ ขึ้นอยู่กับเกณฑ์ของแต่ละแห่ง
A: ไม่มีระยะเวลาที่ใช้ได้กับทุกแห่ง ควรสอบถามผู้ให้บริการก่อนสมัครและเตรียมข้อมูลย้อนหลังให้มากพอแสดงรูปแบบรายรับที่เกิดขึ้นจริง
A: ควรจัดทำบันทึกรับ–จ่ายอย่างต่อเนื่อง และเก็บใบเสร็จ หรือหลักฐานการซื้อขายที่ตรวจสอบได้โดยไม่สร้างหลักฐานเท็จ
A: ขึ้นอยู่กับประเภทผลิตภัณฑ์และเงื่อนไขของแต่ละผู้ให้บริการรวมถึงสถานะกรรมสิทธิ์และภาระผูกพันของรถ ควรสอบถามก่อนยื่นคำขอ
A: ควรทบทวนรายรับรายจ่ายทันที ลดค่าใช้จ่ายที่ไม่จำเป็นและติดต่อผู้ให้บริการก่อนเกิดค้างชำระ เพื่อสอบถามแนวทางที่เหมาะสม
A: ไม่แน่นอน เพราะการพิจารณายังขึ้นอยู่กับความสามารถชำระหนี้ ภาระหนี้ ข้อมูลรถยนต์และหลักเกณฑ์ของ ผู้ให้บริการ
หมายเหตุ :บทความนี้จัดทำขึ้นเพื่อให้ความรู้ด้านการเงินทั่วไปไม่ใช่คำรับรองการอนุมัติสินเชื่อ รายการเอกสาร อัตรา และเงื่อนไขต่าง ๆขึ้นอยู่กับหลักเกณฑ์ของผู้ให้บริการแต่ละแห่ง