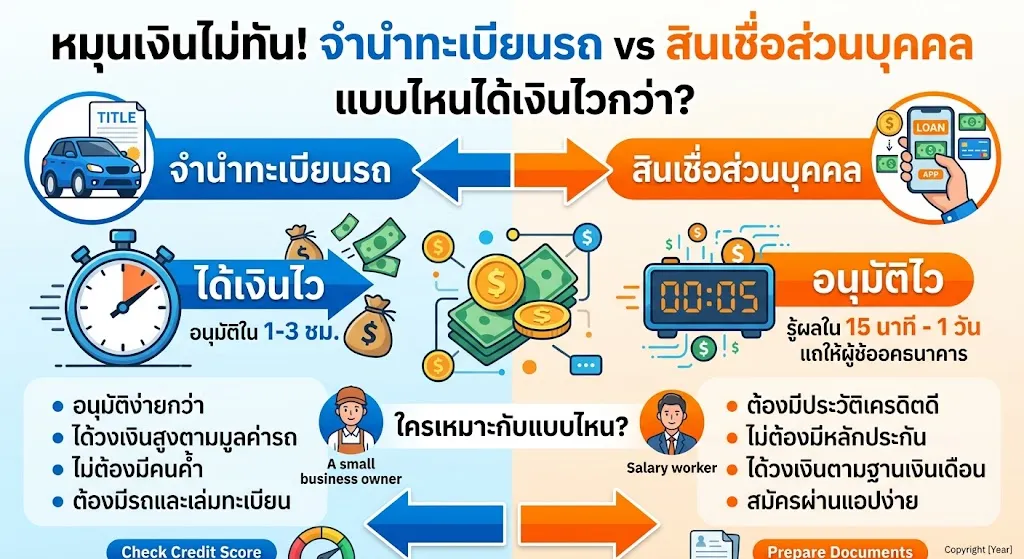
หากมองในเรื่อง "ความเร็วในการรับเงิน" สำหรับคนหมุนเงินไม่ทันคำตอบจะขึ้นอยู่กับ ความพร้อมของเอกสารทางเงิน และ ทรัพย์สินที่มี โดยสรุปเปรียบเทียบได้ดังนี้:
เปรียบเทียบเรื่องความเร็ว (ได้เงินไวกว่ากัน?)
- เช็กก่อนกู้: สถาบันการเงินหรือบริษัท Non-Bank นั้นๆ ต้องอยู่ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย (ธปท.)
- จุดสังเกต: ต้องไม่มีการเรียกเก็บเงินค่าดำเนินการล่วงหน้าหรือโอนเงินค่ามัดจำ/ค่าธรรมเนียมก่อนอนุมัติจริงเพราะสินเชื่อในระบบจะหักหรือคิดค่าธรรมเนียม ตามที่ระบุในสัญญาเท่านั้น
- แบบไม่โอนเล่ม (แนะนำสำหรับเงินด่วน): อนุมัติไวไม่ต้องเสียเวลาทำเรื่องโอนกรรมสิทธิ์ที่กรมการขนส่งทางบกเล่มทะเบียนยังคงเป็นชื่อเรา และไม่มีประวัติสลักหลัง
- แบบโอนเล่ม: ได้วงเงินสูงกว่าหรืออัตรากำไรต่ำกว่าในบางกรณีแต่ใช้เวลานานกว่าและมีค่าธรรมเนียมโอนกรรมสิทธิ์เพิ่มเติม
- ข้อควรระวัง: สัญญาต้องเป็น สินเชื่อทะเบียนรถยนต์เท่านั้น อย่าเซ็นสัญญาที่เป็น "สัญญาซื้อขายรถยนต์ล่วงหน้า" หรือ"สัญญาเช่าซื้อนอกระบบ"
- ลดต้นลดอัตรากำไร (Effective Rate) VS อัตรากำไรคงที่ (Flat Rate): สินเชื่อทะเบียนรถยนต์ในระบบส่วนใหญ่เป็นแบบลดต้นลดอัตรากำไร ซึ่งเปิดโอกาสให้คุณ โปะเพื่อลดอัตรากำไร หรือ ปิดบัญชีก่อนกำหนดเพื่อประหยัดอัตรากำไรได้
- เช็กอัตรากำไรจริง (APR): ตรวจสอบว่าอัตรากำไรรวมค่าธรรมเนียมต่อปีเป็นเท่าไร (ตามกฎหมายกำหนดไม่เกิน 24% ต่อปีสำหรับสินเชื่อทะเบียนรถ)
ตรวจสอบรายละเอียดก่อนเซ็นสัญญาว่ามีค่าใช้จ่ายเหล่านี้หรือไม่:
- ค่าธรรมเนียมการประเมินสภาพรถ/ ค่าตรวจสภาพ
- ค่าธรรมเนียมการโอน/อากรแสตมป์ (กรณีโอนเล่ม)
- ค่าทำประกันภัยรถยนต์หรือประกันชีวิตคุ้มครองสินเชื่อ (ดูว่าเป็นการบังคับซื้อหรือทำโดยสมัครใจ)
- ค่าปรับกรณีชำระล่าช้าและค่าทวงถามหนี้
- มีค่าปรับปิดก่อนกำหนดไหม: บางแห่งอาจคิดค่าธรรมเนียมหากปิดบัญชีเร็วเกินไปให้เลือกบริษัทที่มีนโยบาย ไม่มีค่าปรับในการปิดบัญชีก่อนกำหนด
- ระยะเวลาคืนเล่มทะเบียน: เมื่อผ่อนชำระครบถ้วนตามสัญญาแล้วบริษัทใช้เวลากี่วันในการคืนเล่มทะเบียนตัวจริงให้คุณ
สินเชื่อทะเบียนรถยนต์ AMANAH ไม่โอนเล่ม รถยังมีไว้ใช้
AMANAH ให้บริการสินเชื่อทะเบียนรถยนต์ แบบไม่โอนเล่มช่วยให้เจ้าของรถเข้าถึงเงินก้อนโดยยังสามารถใช้รถในชีวิตประจำวัน หรือประกอบอาชีพได้ตามปกติ
ข้อมูลผลิตภัณฑ์บนเว็บไซต์ของบริษัทระบุเงื่อนไขเบื้องต้น ได้แก่ รถยนต์อายุได้สูงสุด17 ปี ระยะเวลาผ่อนสูงสุด 84 งวดและอัตรากำไรไม่เกิน 24% ต่อปี ทั้งนี้วงเงินคุณสมบัติเอกสารและผลอนุมัติเป็นไปตามหลักเกณฑ์ของบริษัท ดูรายละเอียดสินเชื่อทะเบียนรถยนต์AMANAH
สนใจสอบถามข้อมูลเพิ่มเติมติดต่อ AMANAH Call Center โทร. 02-091-6456 หรือ เลือกช่องทางติดต่อผ่าน เว็บไซต์ AMANAH www.amanah.co.th
ใช้วงเงินเท่าที่จำเป็นและชำระคืนไหวโปรดศึกษารายละเอียดอัตรากำไรค่าใช้จ่ายและเงื่อนไขในสัญญาก่อนตัดสินใจสมัครสินเชื่อเงื่อนไขและการพิจารณาสินเชื่อเป็นไปตามที่บริษัทกำหนด
A : สินเชื่อทะเบียนรถในระบบหลายแห่งพิจารณาจากมูลค่ารถเป็นหลักจึงเปิดโอกาสให้ผู้ที่มีประวัติเครดิตบูโรไม่ดีสามารถกู้ได้ ทั้งนี้ ขึ้นอยู่กับนโยบายของแต่ละบริษัท
A : สามารถทำได้เพียงมีหลักฐานแสดงที่มาของรายได้ เช่น สเตทเมนท์ย้อนหลัง สมุดบัญชีเอกสารการเสียภาษี หรือภาพถ่ายหน้าร้าน/สถานที่ทำงาน
A : สามารถทำได้ในรูปแบบการ"ย้ายไฟแนนซ์" หรือ "รีไฟแนนซ์"โดยเงินกู้ก้อนใหม่จะถูกนำไปชำระหนี้เดิมที่เหลือและส่วนต่างที่เหลือจะกลายเป็นเงินสดด่วนส่งถึงมือคุณ
A : -ไม่โอนเล่ม : อนุมัติไวไม่ต้องทำเรื่องเปลี่ยนชื่อที่กรมการขนส่ง เหมาะสำหรับคนต้องการเงินด่วน
-โอนเล่ม : ต้องทำเรื่องเปลี่ยนชื่อผู้ถือครองเล่มทะเบียนชั่วคราวใช้เวลาเพิ่มขึ้นเล็กน้อย แต่มักจะได้วงเงินสูงกว่าหรืออัตรากำไรต่ำกว่า
A : หากยื่นเอกสารครบถ้วนในช่วงเช้าสินเชื่อทะเบียนรถส่วนใหญ่ สามารถอนุมัติและโอนเงินเข้าบัญชีได้ภายใน 1–3 ชั่วโมง หรืออย่างช้าที่สุดไม่เกิน 1 วันทำการ
A : ไม่ต้องจอดการจำนำทะเบียนรถยนต์เป็นการใช้เพียงเล่มทะเบียนเป็นหลักประกันคุณยังคงมีรถไว้ใช้งานขับขี่ได้ตามปกติ
A: สินเชื่อทะเบียนรถยนต์ภายใต้การกำกับของธนาคารแห่งประเทศไทย(ธปท.) กำหนดอัตรากำไรรวมค่าธรรมเนียมสูงสุด ไม่เกิน 24% ต่อปีคิดอัตรากำไรแบบลดต้นลดอัตรากำไร (Effective Rate)
A : สามารถทำได้ตลอดเวลาโดยไม่มีค่าปรับ และการโปะค่างวด จะช่วยลดทั้งเงินต้นและอัตรากำไรลงทันที