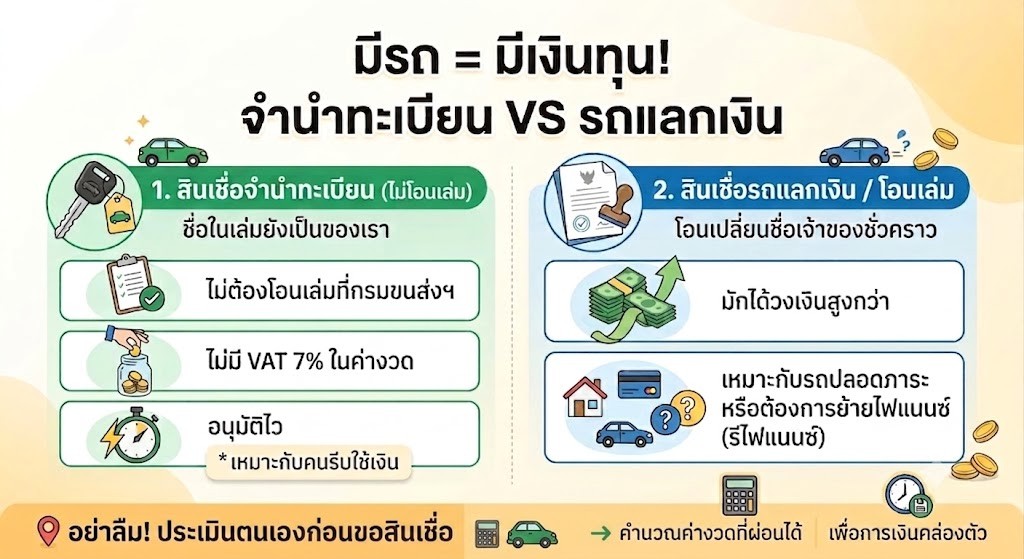
ร้อนเงิน? หมุนเงินไม่ทัน? อย่าเพิ่งรีบขายรถ! รถของคุณ อาจเป็นทางออกทางการเงินที่ดีที่สุด นี่คือทางเลือกในการเปลี่ยนรถเป็น เงินสดที่ตอบโจทย์ความต้องการของคุณ มาดูความแตกต่างและสรุปง่ายๆ กัน
• เน้นไว เอกสารน้อย ไม่เสีย VAT ➔ เลือก "ไม่โอนเล่ม"
• เน้นวงเงินกู้สูงสุด ➔ เลือก "โอนเล่ม"
• ต้องการย้ายไฟแนนซ์ (รีไฟแนนซ์) ➔ เลือก "รถแลกเงิน"
สำคัญมาก! อย่าลืมประเมินค่างวดให้เหมาะกับรายได้ เพื่อให้คุณหมุนเงินได้อย่างคล่องตัวและไร้กังวล
สถาบันการเงินจะใช้ อัตราส่วนภาระหนี้สินต่อรายได้สุทธิประจำเดือน (Debt-to-Income Ratio - DTI) เพื่อประเมินว่าคุณสามารถผ่อนชำระได้หรือไม่โดยไม่กระทบชีวิตประจำวัน
• ไม่เกิน 30%-40% (ระดับปลอดภัย): ความเสี่ยงต่ำ ค่างวดไม่กระทบค่าใช้จ่ายจำเป็น และยังมีเงินออมฉุกเฉิน
• 41%-50% (ระดับเริ่มตึงตัว): เริ่มมีความเสี่ยง หากมีค่าใช้จ่ายฉุกเฉิน อาจขาดสภาพคล่องได้ง่าย
• เกิน 50% (ระดับเสี่ยงสูง): ความเสี่ยงสูงมาก มีโอกาสผิดนัดชำระสูง และมีโอกาสถูกปฏิเสธสินเชื่อ
เพื่อให้มั่นใจว่าค่างวดที่จะผ่อนจะไม่กลายเป็นภาระหนัก ควรทำตามขั้นตอนดังนี้:
1. รวมภาระหนี้เดิม: รวมค่างวดต่างๆ ที่ต้องจ่ายเป็นประจำทุกเดือนในปัจจุบัน
2. ประเมินจากรายได้ที่แน่นอน (Fixed Income): ใช้เฉพาะรายได้หลักที่มั่นคงมาคำนวณ (เช่น เงินเดือน) หลีกเลี่ยงโบนัส, ค่าคอมมิชชัน, หรือโอทีที่ผันแปร
3. คำนวณสัดส่วน DTI รวมใหม่: นำค่างวดสินเชื่อใหม่รวมกับหนี้เดิม แล้วตรวจสอบว่าเกิน 40% ของรายได้สุทธิหรือไม่
4. ทดลอง "ผ่อนลม" ก่อนกู้จริง: ลองแยกเงินเท่าจำนวนค่างวดใหม่ ฝากเข้าบัญชีติดต่อกัน 3–6 เดือน หากคุณยังใช้ชีวิตได้ตามปกติ แสดงว่ามีความพร้อมในการรับภาระหนี้ก้อนนี้
***การประเมินตนเองก่อนการตัดสินใจทำสัญญา จะช่วยให้คุณรักษาความมั่นคงทางการเงินในระยะยาวได้สำเร็จ***
AMANAH ให้บริการสินเชื่อทะเบียนรถยนต์แบบไม่โอนเล่มช่วยให้เจ้าของรถเข้าถึงเงินก้อนโดยยังสามารถใช้รถในชีวิตประจำวันหรือประกอบอาชีพได้ตามปกติ
ข้อมูลผลิตภัณฑ์บนเว็บไซต์ของบริษัทระบุเงื่อนไขเบื้องต้นได้แก่ รถยนต์อายุได้สูงสุด 17 ปี ระยะเวลาผ่อนสูงสุด 84 งวด และอัตรากำไรไม่เกิน 24% ต่อปี ทั้งนี้ วงเงิน คุณสมบัติ เอกสารและผลอนุมัติเป็นไปตามหลักเกณฑ์ของบริษัท ดูรายละเอียดสินเชื่อทะเบียนรถยนต์ AMANAH
สนใจสอบถามข้อมูลเพิ่มเติมติดต่อ AMANAH Call Center โทร.02-091-6456 หรือเลือกช่องทางติดต่อผ่าน เว็บไซต์ AMANAH
ใช้วงเงินเท่าที่จำเป็นและชำระคืนไหว โปรดศึกษารายละเอียด อัตรากำไร ค่าใช้จ่ายและเงื่อนไขในสัญญาก่อนตัดสินใจสมัครสินเชื่อเงื่อนไขและการพิจารณาสินเชื่อเป็นไปตามที่บริษัทกำหนด
A: สถาบันการเงินส่วนใหญ่พิจารณาว่า DTI Ratio ไม่เกิน 30% - 40% เป็นระดับที่มีความเสี่ยงต่ำและมีโอกาสได้รับการอนุมัติสินเชื่อสูงสุด เพราะแสดงว่าผู้กู้ยังมีสภาพคล่องและเงินเหลือเพียงพอสำหรับค่าใช้จ่ายประจำวันและการออม
A: แนะนำให้ใช้ รายได้สุทธิเฉลี่ยย้อนหลัง 6 - 12 เดือน โดยเลือกใช้เฉพาะส่วนที่เป็นรายได้ฐานขั้นต่ำ หรือหักลบความเสี่ยงออกประมาณ 20% - 30% เพื่อความปลอดภัย หลีกเลี่ยงการนำเดือนที่มีรายได้สูงสุดมาใช้เป็นฐานคำนวณค่างวด
A: คุณสามารถเพิ่มโอกาสการอนุมัติได้ด้วย 3 วิธีหลัก:
1. ปิดหนี้ก้อนเล็กก่อน (Debt Consolidation): ชำระหนี้บัตรเครดิตหรือสินเชื่อวงเงินเล็กเพื่อลดภาระค่างวดต่อเดือน
2. ขยายระยะเวลาผ่อนชำระ: เลือกผ่อนระยะยาวขึ้น เพื่อลดจำนวนค่างวดต่อเดือนลงมาให้อยู่ในเกณฑ์ปลอดภัย
3. ใช้ผู้กู้ร่วม: นำรายได้ของผู้กู้ร่วมที่มีประวัติทางการเงินดีมารวมคำนวณ เพื่อขยายฐานรายได้สุทธิ
A: ภาระหนี้ที่นำมาคำนวณ DTI คือ หนี้สินผูกพันประจำเดือนทั้งหมด ได้แก่:
• ค่างวดผ่อนบ้าน / ค่างวดผ่อนรถยนต์
• ค่างวดสินเชื่อส่วนบุคคล / สินเชื่อบัตรเครดิต (คิดจากยอดผ่อนขั้นต่ำ)
• หนี้นอกระบบหรือสินเชื่อสวัสดิการที่มีการหักชำระผ่านบัญชีเงินเดือน
(ค่าใช้จ่ายผันแปร เช่น ค่าอาหาร ค่าน้ำ ค่าไฟ ไม่ได้นำมารวมใน DTI แต่ควรรวมไว้ในรายจ่ายประจำวัน)
A: สินเชื่อจำนำทะเบียนรถยนต์บางรูปแบบ (โดยเฉพาะแบบไม่โอนเล่ม) ไม่มีภาระภาษีมูลค่าเพิ่ม (VAT 7%) ในค่างวด ทำให้ยอดค่างวดที่ต้องชำระจริงในแต่ละเดือนตรงตามสัญญาโดยไม่ต้องบวกภาษีเพิ่ม จึงคำนวณภาระหนี้ลงใน DTI ได้แม่นยำและง่ายกว่าสินเชื่อที่มี VAT รวมอยู่
การประเมินค่างวดให้เหมาะกับรายได้ ไม่เพียงแต่ช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อจากสถาบันการเงินเท่านั้น แต่ยังเป็นปราการป้องกันความเสี่ยงทางการเงินในระยะยาว ช่วยให้คุณบริหารจัดการสภาพคล่องได้อย่างมั่นใจและมีสุขภาวะทางการเงินที่ดีในทุกสถานการณ์
***DTI ย่อมาจาก Debt-to-Income Ratio อัตราส่วนหนี้สินต่อรายได้***